Este sitio utiliza cookies para mejorar la experiencia del usuario, analizar la navegación y
optimizar los procesos internos. Puedes aceptar o rechazar el uso de cookies no esenciales.
Consulta nuestra política para más información.
Capital circulante
Cómo analizar el ciclo de conversión de efectivo en la gestión empresarial
Área de procesos
13 de junio 2026
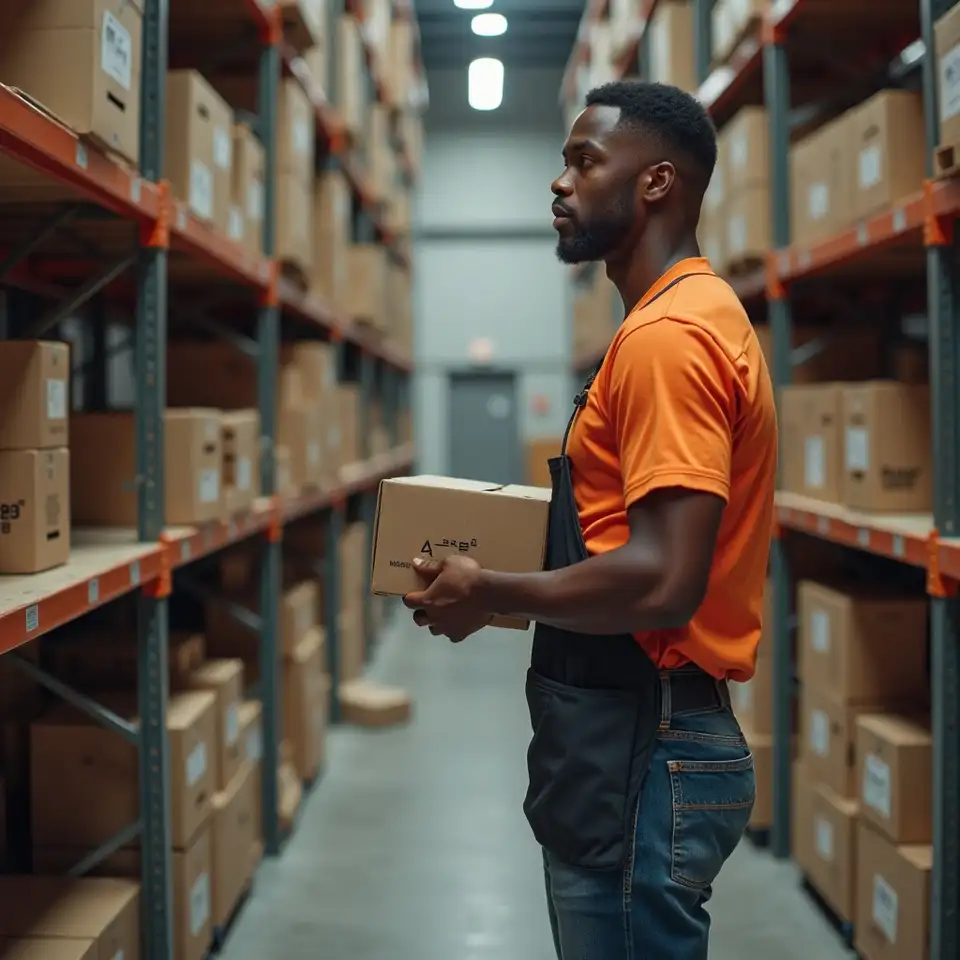
El control de inventarios es un componente crucial del ciclo de conversión de efectivo. Una gestión eficiente permite reducir el tiempo de almacenamiento y liberar recursos. Monitorear indicadores como el DIO (Días de Inventario en Operación) ayuda a identificar oportunidades de mejora y ajustar políticas de compra, adaptando los niveles de stock a la demanda real sin incurrir en excesos.
El periodo de cobro a clientes (DSO) determina cuánto tiempo tarda la empresa en convertir ventas en efectivo real. Un DSO elevado puede indicar problemas en los procesos de facturación o en la política de crédito. Implementar controles sobre los plazos y segmentar a los clientes por riesgo permite reducir retrasos y mejorar la previsión de caja.
El periodo de pago a proveedores (DPO) incide directamente en el ciclo de efectivo. Negociar plazos adecuados y mantener una relación transparente con los proveedores ayuda a evitar tensiones de liquidez. Analizar el DPO junto con el DIO y el DSO ofrece una visión integral del ciclo operativo y sus impactos en la liquidez empresarial.
Comprender el ciclo de conversión de efectivo permite ajustar estrategias y anticipar necesidades de liquidez. Analizarlo periódicamente ayuda a las empresas a estructurar mejor sus procesos y a priorizar acciones correctivas cuando sea necesario.